C'è un momento, in ogni normativa, in cui si smette di scrivere le regole e si comincia a farle funzionare. La rendicontazione di sostenibilità europea è arrivata lì.
L'EFRAG, l'organismo che scrive gli standard tecnici per conto della Commissione, ha approvato il proprio programma di lavoro per il 2026. Il documento è stato approvato dall'EFRAG SRB l'8 aprile 2026, e il baricentro si è spostato in modo netto: meno definizione di requisiti nuovi, più strumenti per applicare quelli che ci sono già.
Una pausa dichiarata, non subita
La prima scelta del programma è anche la più rassicurante per chi deve pianificare: nessuna nuova consultazione pubblica verrà aperta prima che la Commissione adotti gli atti delegati sugli ESRS e sullo standard volontario, attesi per giugno 2026.
Tradotto per chi sta costruendo un sistema di raccolta dati: il terreno sotto i piedi smette di muoversi per qualche mese. È il momento buono per consolidare, non per aspettare.
Lo standard volontario, e perché riguarda anche chi non è obbligato
La Commissione emette un atto delegato basato sul VSME, lo standard volontario, utilizzabile dalle imprese che non superano i mille dipendenti o i 450 milioni di euro di fatturato. Nella seconda metà dell'anno l'EFRAG lavorerà a guide pratiche per un'applicazione proporzionata.
Qui sta il punto che molte piccole e medie imprese non hanno ancora messo a fuoco. Lo standard volontario non resta volontario a lungo nei fatti: diventa il metro di paragone che banche, investitori e aziende capofila useranno per chiedere dati ai fornitori. Oggi quelle richieste arrivano come questionari diversi uno dall'altro, ciascuno con il suo formato e le sue definizioni. Un formato unico è una buona notizia, a patto di non arrivarci impreparati.
Il dato diventa leggibile da una macchina
La direttrice più concreta del programma riguarda la digitalizzazione. L'obiettivo è una tassonomia XBRL aggiornata per gli ESRS, che renda i dati leggibili in automatico e integrabili nel formato elettronico unico europeo, l'ESEF, entro dicembre 2026.
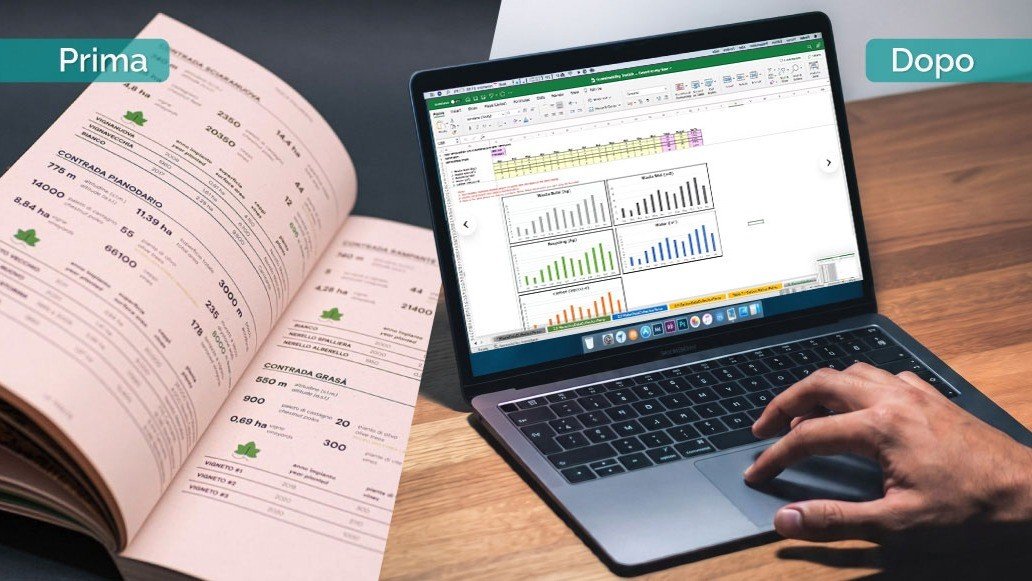
Significa che il report di sostenibilità smette di essere un documento narrativo con qualche tabella dentro e diventa una struttura di dati etichettati, interrogabile da un software senza che nessuno la legga. Un'informazione che oggi sta in una frase ben scritta, domani deve stare in un campo con un nome preciso.
È il cambiamento che richiede più lavoro interno, e il meno visibile dall'esterno: non si risolve scrivendo meglio, si risolve decidendo dove vivono i dati prima che qualcuno li scriva.
Gruppi extra-UE e interoperabilità
Il programma definisce anche gli standard per i gruppi extra-UE soggetti alla CSRD, i cosiddetti N-ESRS. La consultazione pubblica parte a luglio 2026 e dura 100 giorni; il parere tecnico finale alla Commissione è atteso entro fine gennaio 2027.
Sul fronte dell'interoperabilità, l'EFRAG dichiara di dare priorità all'allineamento con IFRS e SASB, GRI e GHG Protocol, perché sono gli schemi che si applicano a chi già rendiconta secondo gli ESRS. L'obiettivo è ridurre il doppio onere informativo, cioè la fatica di rispondere due volte alla stessa domanda in due linguaggi diversi.
Cosa farne, in pratica
Il valore di un programma di lavoro non sta nel documento, sta nel calendario che ti permette di costruire. Da qui a dicembre 2026 le due parole che contano sono stabilità del dato e digitalizzazione.
Se la raccolta dei tuoi dati ambientali è ancora in buona parte manuale, fatta di fogli chiesti via mail e rimessi insieme a mano, il momento di cambiarla è adesso, mentre le regole stanno ferme. Quando il formato diventa obbligatorio, chi ha i dati già strutturati fa una conversione; chi non li ha rifonda un processo.